Indlægget Advarsel: Disse hæveautomater flår dig for penge – og de står overalt i Danmark blev først udgivet på KontoService.
]]>Euronets automater findes ved turist-hotspots, i lufthavne og i sommerhusområder. Det ligner et godt tilbud. Men i virkeligheden risikerer du at betale høje gebyrer, dårlig vekselkurs og skjulte omkostninger – uden at du nødvendigvis opdager det før bagefter.
Høje gebyrer og “gratis” fælder
En test fra Forbrugerrådet Tænk viste allerede i 2018, at Euronet-hæveautomater i Danmark kunne tage op til 30-40 kr. i gebyr bare for at hæve penge. Og fordi de ikke er en del af det danske Dankort-system, behandles transaktionen som en udenlandsk hævning – selv om du står i Danmark. Det betyder, at din egen bank oveni kan opkræve 1-2% i gebyr. Altså en dobbeltregning.
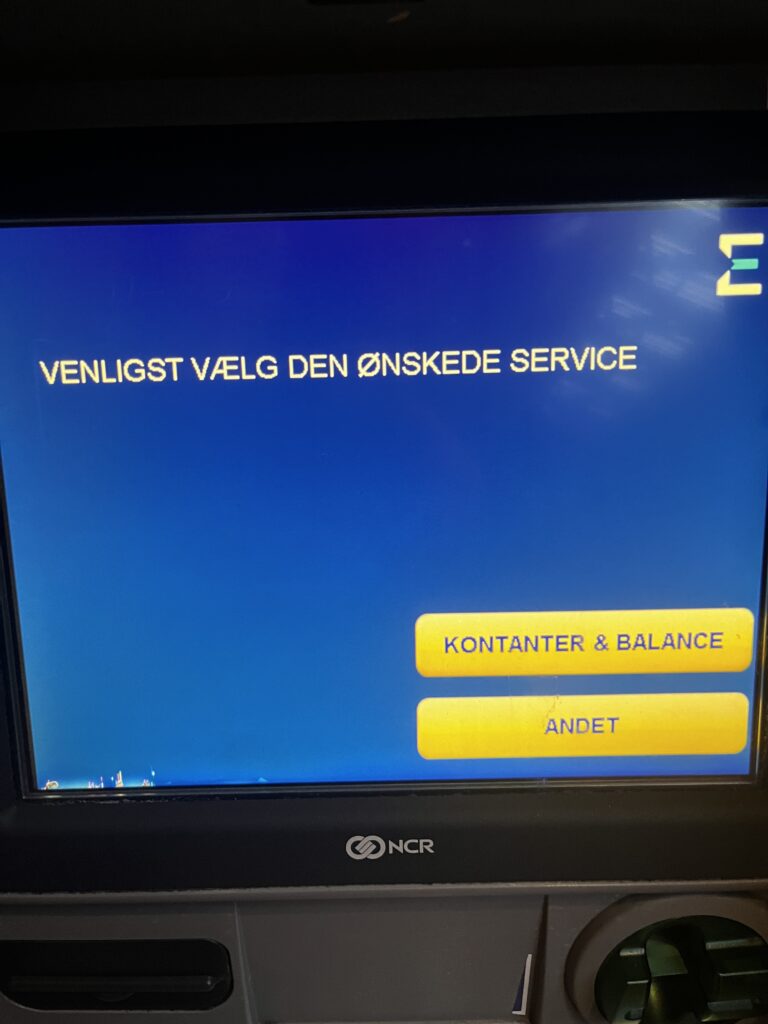
I 2023 begyndte nogle Euronet-automater desuden at præsentere brugeren for en funktion kaldet “Cash and Balance”, hvor man uden at vide det betaler ekstra for at få vist sin saldo, selv om man egentlig bare ville hæve penge. Polske og tjekkiske myndigheder gik ind i sagen, og flere medier kaldte det en “digital turistfælde”.
Vekselkurs-svindel?
Euronet tilbyder også noget, der hedder dynamisk valutaomregning (DCC), hvor du som udenlandsk turist får mulighed for at se beløbet i din egen valuta – f.eks. euro eller pund. Det lyder praktisk. Men bag kulisserne bruger Euronet en dårligere vekselkurs end banken. En undersøgelse fra den hollandske forbrugerorganisation Consumentenbond viste, at en turist kunne miste op til 10 euro på en enkelt hævning i Amsterdam.
EU har endda vedtaget en forordning, der siden 2020 pålægger hæveautomater at vise kursafvigelsen klart – en regel, som blev direkte inspireret af Euronets praksis i centraleuropæiske byer som Prag, Krakow og Wien.
“Gratis” adgang til kontanter? Ikke helt
Euronet markedsfører sine automater som en service i områder, hvor bankerne har lukket deres filialer og automater. Det lyder fair. Men servicen er ikke gratis. Mange borgere og turister føler sig vildledt, fordi automaterne fremstår officielle og diskrete – men i virkeligheden er de private pengemaskiner, der lever af gebyrer og snedige brugergrænseflader.
Københavns Lufthavn, Aarhus Centrum og endda mindre jyske byer har i dag flere Euronet-automater end bankautomater. Og i nogle af dem bliver du ikke advaret tydeligt nok om, hvad det egentlig koster.
Hvad kan du gøre?
- Brug altid bankens egne automater, særligt dem med Dankort-logo.
- Vælg altid at betale i lokal valuta hvis du bruger kort i udlandet – ikke i din egen.
- Undgå “balance check” og tryk aldrig ja til noget, du ikke forstår i farten.
Konklusion
Euronets automater er ikke ulovlige, men de er bygget til at maksimere profit på din uvidenhed. Og med bankernes retræte fra det fysiske Danmark står Euronet klar til at tage over – til en pris.
Så næste gang du ser en “Free ATM”, så husk: Når noget virker for godt til at være gratis, så er det det nok også ikke.
Kilder:
- Forbrugerrådet Tænk (2018), “Hævegebyrer i Danmark”.
- DR/Ritzau via RetailNews (2023), “Private hæveautomater tager over i danske byer”.
- European Commission (2020), “New rules on currency conversion transparency”.
- Consumentenbond (2019), “Cashautomaten in Amsterdam: de verborgen kosten”.
- Financial Times, Reuters og lokale myndighedsudtalelser fra Polen og Tjekkiet (2023-2024).
Indlægget Advarsel: Disse hæveautomater flår dig for penge – og de står overalt i Danmark blev først udgivet på KontoService.
]]>Indlægget Lån Trods RKI: Er det muligt at få et lån med registrering i RKI? blev først udgivet på KontoService.
]]>Hvad betyder det at være i RKI?
At være i RKI betyder, at man har en betalingsanmærkning, som kan være resultatet af, at man ikke har betalt en gæld til tiden. Når en virksomhed eller en kreditor indberetter dig til RKI, bliver din økonomiske historik offentliggjort, hvilket kan skabe problemer med at få lån fra banker, finansieringsselskaber og andre långivere. RKI-registreringen er normalt gældende i 5 år, medmindre gælden betales.
Er det muligt at få et lån, hvis man er i RKI?
Ja, det er muligt at få et lån trods RKI, men det er langt fra nemt. De fleste traditionelle banker og kreditinstitutter vil afvise en låneansøgning fra en person med en negativ kreditvurdering, især hvis den er forbundet med RKI. Det skyldes, at långiverne ikke ønsker at tage risikoen for, at låntageren ikke kan betale lånet tilbage.
Men der er dog nogle muligheder for at få et lån trods RKI, selvom de kommer med nogle betingelser og ofte højere omkostninger. Her er nogle af de muligheder, du kan overveje:
1. Lån hos online långivere og kviklån
Der findes en række online långivere og udbydere af kviklån, der er villige til at låne penge ud til personer, der er i RKI. Disse udbydere kigger ofte mere på din nuværende indkomst og økonomi i stedet for at basere sig på din tidligere kreditvurdering. Dog skal du være opmærksom på, at renten på sådanne lån kan være høj, og tilbagebetalingstiden kort.
Fordele:
- Hurtig ansøgningsproces
- Ingen krav om sikkerhed eller medansøger
- Mulighed for at få penge hurtigt
Ulemper:
- Høj rente og gebyrer
- Korte tilbagebetalingstider
- Potentielt fald i økonomisk situation, hvis lånene ikke kan tilbagebetales i tide
2. Lån med medansøger
En anden mulighed for at få et lån trods RKI er at finde en medansøger, der har en god kreditvurdering. Hvis din medansøger kan fremvise en solid økonomi, kan långiveren være villig til at tilbyde dig et lån. Långiveren vil her betragte både din økonomi og din medansøgers, og hvis medansøgeren er økonomisk ansvarlig, kan det øge chancerne for at få lånet godkendt.
Fordele:
- Mulighed for at få et lån, hvis du har en pålidelig medansøger
- Længere tilbagebetalingstid
Ulemper:
- Din medansøger påtager sig også ansvaret for tilbagebetalingen
- Risikoen for at belaste forholdet med medansøgeren
3. Pantsætning af værdigenstande
Nogle långivere accepterer at yde lån mod pant i dine værdigenstande som bolig, bil eller andre aktiver. Dette betyder, at hvis du ikke kan tilbagebetale lånet, kan långiveren tage dine ejendele som betaling. Denne form for lån kaldes et “sikkerhedslån”. Hvis du har værdifulde ejendele, kan du muligvis bruge dem som sikkerhed for at få et lån, selvom du er i RKI.
Fordele:
- Lavere rente end kviklån
- Mulighed for at låne større beløb
Ulemper:
- Risiko for at miste ejendom, hvis du ikke kan tilbagebetale
- Lånet kræver, at du ejer noget af værdi
4. Lån gennem privat långiver
En anden mulighed er at låne penge gennem en privat långiver. Dette kan være en ven, familiemedlem eller en person, du kender, som er villig til at hjælpe dig med at låne penge. Lån gennem private kan være lettere at få, da långiveren måske ikke er så restriktiv omkring din kreditvurdering. Men det kræver stor tillid, og det kan skabe konflikter, hvis du ikke kan tilbagebetale lånet.
Fordele:
- Fleksible lånevilkår
- Kan være lettere at få godkendt
Ulemper:
- Risiko for at skade personlige relationer
- Kan være svært at finde en privat långiver, der er villig til at låne penge
Hvad skal du være opmærksom på?
Selvom det er muligt at få et lån trods RKI, er det vigtigt at være opmærksom på flere faktorer:
- Rentens størrelse: Lån trods RKI kommer ofte med højere renter end normale lån. Sørg for at forstå, hvad den samlede rente bliver, og om du har råd til tilbagebetalingerne.
- Tilbagebetalingstid: Mange långivere tilbyder kortere tilbagebetalingstider for at minimere risikoen, men det betyder også, at du skal betale lånet hurtigt tilbage, hvilket kan være svært, hvis du har en stram økonomi.
- Skjul ikke din situation: Vær ærlig omkring din økonomi. At skjule problemer kan føre til endnu større økonomiske vanskeligheder på sigt.
- Lån kun det nødvendige beløb: Overvej, om du virkelig har brug for lånet, og hvor meget du rent faktisk har brug for at låne. Det kan være fristende at tage mere, men det kan ende med at forværre din situation.
Alternativer til lån
Hvis du er i RKI og har svært ved at få et lån, er der også nogle alternativer, du kan overveje:
- Budgettering og gældshåndtering: Hvis du har gæld, kan du overveje at søge hjælp til gældsrådgivning. Der findes organisationer, som tilbyder gratis rådgivning og kan hjælpe med at få styr på din økonomi.
- Løsning af RKI-registrering: Den bedste løsning er selvfølgelig at få ryddet din økonomi og få fjernet din RKI-registrering. Når du har betalt din gæld, vil registreringen blive slettet, og du kan igen ansøge om lån under bedre vilkår.
Konklusion
At få et lån trods RKI er muligt, men det kræver, at man er opmærksom på de risici og omkostninger, der følger med. Det er en god idé at overveje, om lån er den bedste løsning på din økonomiske situation, eller om der er andre måder at forbedre din økonomi på. Lån skal kun tages, hvis du har en realistisk plan for tilbagebetaling, da manglende betaling kan føre til endnu større problemer.
Indlægget Lån Trods RKI: Er det muligt at få et lån med registrering i RKI? blev først udgivet på KontoService.
]]>Indlægget Hvad er Banking Circle, og hvordan hjælper de virksomheder? blev først udgivet på KontoService.
]]>Hvad er Banking Circle?
Banking Circle er en finansiel institution, der hjælper virksomheder, banker og betalingsudbydere med at foretage internationale betalinger på en mere effektiv måde. I stedet for at skulle bruge traditionelle banker, som ofte har høje gebyrer og langsomme transaktionstider, kan virksomheder bruge Banking Circle til at overføre penge hurtigt og til en lavere pris.
Hvordan fungerer det?
Traditionelle internationale betalinger går ofte gennem flere mellemled, hvilket betyder, at de både tager tid og koster penge. Banking Circle har derimod bygget sin egen finansielle infrastruktur, der gør det muligt at sende penge direkte mellem virksomheder og kunder uden unødvendige forsinkelser.
Forestil dig, at du har en webshop og sælger varer til kunder i forskellige lande. Med en almindelig bank kan du opleve, at betalingerne tager flere dage at gå igennem, og at banken trækker gebyrer for valutaveksling og overførsler. Banking Circle gør det muligt at modtage betalinger i flere valutaer og overføre dem hurtigt, ofte samme dag, til en meget lavere pris.
Hvem kan bruge Banking Circle?
Banking Circle er særligt nyttigt for:
- E-handelsvirksomheder, der sælger produkter globalt og har brug for hurtige betalinger.
- Fintech-virksomheder, som tilbyder betalingsløsninger og digitale banktjenester.
- Online markedspladser, der har mange sælgere og købere i forskellige lande.
- Banker og finansielle institutioner, der ønsker at forbedre deres egne betalingsløsninger.
Fordele ved Banking Circle
 Hurtige betalinger – Ingen lange ventetider på internationale transaktioner. Lave omkostninger – Undgår høje gebyrer fra traditionelle banker. Flere valutaer – Nem håndtering af betalinger i forskellige valutaer. Sikkerhed og regulering – Overholder strenge finansielle standarder for at sikre trygge transaktioner. Danske reg- og kontonumre – Gennem samarbejde med andre udbydere kan danske virksomheder få et dansk registrerings- og kontonummer, selv når de bruger en udenlandsk bank. Dette gør det lettere at operere lokalt, samtidig med at de drager fordel af internationale finansielle løsninger.
Afslutning
Banking Circle gør det lettere for virksomheder at operere globalt uden de sædvanlige bankproblemer. Ved at tilbyde en hurtigere og billigere betalingsinfrastruktur hjælper de virksomheder med at fokusere på vækst i stedet for at bekymre sig om langsomme betalinger og høje gebyrer.
Uanset om du driver en lille webshop eller en stor fintech-virksomhed, kan Banking Circle være en værdifuld partner for din forretning.
Indlægget Hvad er Banking Circle, og hvordan hjælper de virksomheder? blev først udgivet på KontoService.
]]>Indlægget Hvad er Banking Circle? blev først udgivet på KontoService.
]]>Banking Circle fungerer som en bagvedliggende bankforbindelse, der giver sine kunder mulighed for at sende og modtage betalinger globalt i realtid, uden at skulle oprette separate bankforbindelser i hvert land eller område, de opererer i. Dette opnås ved at tilbyde en række finansielle tjenester såsom:
- Internationale betalinger: Muliggør hurtige og sikre grænseoverskridende betalinger og pengeoverførsler.
- Valutaveksling: Tilbyder konkurrencedygtige vekselkurser og understøtter flere valutaer, hvilket gør det lettere for virksomheder at handle og operere globalt.
- Kontotjenester: Nogle tilfælde inkluderer tilbud af kontotjenester, der fungerer som en bankkonto til kommercielle formål, dog med fokus på at tjene finansielle institutioner og virksomheder i betalingssektoren.
- Likviditetsstyring: Hjælper virksomheder med at optimere deres likviditet og håndtere deres finansielle ressourcer mere effektivt.
Banking Circle skiller sig ud ved at anvende avanceret teknologi og en global infrastruktur, der gør det muligt for dens kunder at navigere i det globale finansielle system mere smidigt. Ved at tilbyde disse tjenester hjælper Banking Circle virksomheder med at reducere omkostningerne og kompleksiteten ved internationale betalinger og finansielle transaktioner, hvilket gør det muligt for dem at udvide deres rækkevidde og effektivisere deres operationer.
Indlægget Hvad er Banking Circle? blev først udgivet på KontoService.
]]>Indlægget Hvordan får jeg en erhvervskonto hos Banking Circle? blev først udgivet på KontoService.
]]>For virksomheder, der søger at åbne erhvervskonti, er det bedst at kigge mod banker eller finansielle institutioner, der tilbyder denne type tjenester direkte til erhvervslivet evt. i samarbejde med Banking Circle. Processen for at åbne en erhvervskonto kan variere betydeligt fra bank til bank, men typisk involverer den følgende trin:
- Forskningsbanker og finansielle institutioner: Find en udbyder, der passer til din virksomheds behov med hensyn til tjenester, gebyrer, tilgængelighed og teknologisk understøttelse.
- Forbered de nødvendige dokumenter: Dette inkluderer ofte virksomhedsregistreringsdokumenter, detaljer om virksomhedens ejere og direktører, forretningsplan og forventet kontoflyt.
- Ansøg online eller personligt: Nogle banker tillader online ansøgninger, mens andre kræver, at du møder op personligt i en filial.
- Gennemgå og godkendelse: Banken vil gennemgå din ansøgning og udføre nødvendige baggrundstjek, før din konto godkendes.
Hvis du søger finansielle infrastrukturløsninger eller partnerskab med en institution som Banking Circle for at forbedre din virksomheds finansielle operationer, bør du kontakte dem direkte for at diskutere dine behov og finde ud af, hvordan de bedst kan støtte din virksomhed.
Indlægget Hvordan får jeg en erhvervskonto hos Banking Circle? blev først udgivet på KontoService.
]]>Indlægget Neobanking erstatter din traditionelle bank med en enkelt app blev først udgivet på KontoService.
]]>I takt med den digitale transformation, der præger alle aspekter af vores liv, er den finansielle sektor også under hastig forandring. En af de mest markante ændringer er opkomsten af neobanker, som udfordrer de traditionelle bankmodeller ved at tilbyde banktjenester gennem en enkelt app. Denne artikel dykker ned i, hvad neobanking indebærer, hvordan det fungerer, fordelene, udfordringerne, og hvordan fremtiden kan se ud for denne innovative tilgang til bankvirksomhed.
Hvad er Neobanking?
Neobanking refererer til en type digital bankvirksomhed, der fungerer uden traditionelle fysiske bankfilialer. Disse digitale banker tilbyder en række finansielle tjenester gennem mobilapps og webplatforme, som er designet til at give en mere bekvem, tilgængelig og ofte billigere bankoplevelse sammenlignet med traditionelle banker. Neobanker opererer primært online og fokuserer på brugervenlighed, hurtige tjenester og innovative finansielle løsninger.
Hvordan fungerer Neobanking?
Neobanker fungerer ved at udnytte teknologi til at forenkle og forbedre bankoplevelsen. Kunderne kan åbne konti, foretage overførsler, betale regninger, investere penge og tilgå andre finansielle tjenester direkte fra deres smartphones eller computere. Disse tjenester er tilgængelige døgnet rundt, hvilket giver en fleksibilitet, som de traditionelle banker ofte ikke kan matche. Neobanker bruger også avanceret teknologi som kunstig intelligens og maskinlæring til at tilbyde personaliserede finansielle rådgivninger og forbedre sikkerheden.
Fordelene ved Neobanking
- Tilgængelighed: Neobanking gør det muligt for brugerne at tilgå deres finanser når som helst og hvor som helst, hvilket er en betydelig fordel for folk med travle livsstil.
- Brugervenlighed: Enkel og intuitiv brugergrænseflade gør det nemt for brugerne at navigere i deres finansielle tjenester.
- Lavere omkostninger: Uden de faste omkostninger, der følger med at vedligeholde fysiske filialer, kan neobanker ofte tilbyde lavere gebyrer og bedre renter.
- Hurtige tjenester: Transaktioner og ansøgninger kan ofte gennemføres hurtigere end hos traditionelle banker.
Udfordringer for Neobanking
Selvom neobanking tilbyder mange fordele, er der også udfordringer. Sikkerhed er en stor bekymring, da finansielle transaktioner online kan være sårbare over for cyberangreb. Neobanker står også over for udfordringer med at opbygge tillid blandt forbrugerne, især dem, der er vant til den personlige kontakt i traditionelle banker. Derudover er der regulatoriske udfordringer, da finansielle tjenester er stærkt regulerede på tværs af forskellige jurisdiktioner.
Fremtiden for Neobanking
Fremtiden for neobanking ser lys ud, da flere forbrugere søger efter mere bekvemme og tilgængelige måder at administrere deres finanser på. Med fortsatte fremskridt inden for teknologi, som f.eks. blockchain og kunstig intelligens, er det sandsynligt, at neobanker vil fortsætte med at innovere og udvide deres tjenester. Desuden kan øget fokus på sikkerhed og samarbejde med traditionelle banker hjælpe med at overvinde nogle af de udfordringer, som neobanking står over for.
I takt med at forbrugeradfærden ændrer sig og teknologien udvikler sig, vil neobanking sandsynligvis spille en stadig vigtigere rolle i den globale finansielle sektor. Ved at tilbyde en kombination af bekvemmelighed, innovation og effektivitet, har neobanker potentialet til at transformere, hvordan vi tænker på og interagerer med vores banker.
Indlægget Neobanking erstatter din traditionelle bank med en enkelt app blev først udgivet på KontoService.
]]>Indlægget Verden Vinker Farvel til Danske Kroner blev først udgivet på KontoService.
]]>På den anden side er der stadig mange lande, der gladeligt modtager kontanter i de mere kendte valutaer. Det skyldes, at disse valutaer bruges af flere mennesker rundt omkring i verden, hvilket gør dem nemmere og mere rentable at håndtere. At acceptere velkendte valutaer tiltrækker turister og forretningsfolk, som nemt kan bruge deres penge i landet. Det er en god måde for et land at tjene penge på og gøre det nemmere for folk at besøge.
Kort sagt, mens det kan være svært at bruge danske kroner i nogle lande, er der stadig masser af steder, hvor man nemt kan veksle de mere populære valutaer. Det handler om, hvad der er mest praktisk og økonomisk for både landene og de rejsende.

Indlægget Verden Vinker Farvel til Danske Kroner blev først udgivet på KontoService.
]]>Indlægget Ulemper ved Erhvervskontoer med IBAN/SWIFT vs. danske kontonummer. blev først udgivet på KontoService.
]]>En af de største ulemper ved kun at have en IBAN/SWIFT på sin danske erhvervskonto er, at det kan være vanskeligt for danske kunder at overføre penge til kontoen. Mange danske forbrugere og virksomheder foretrækker at foretage betalinger til andre danske konti ved hjælp af NemID eller MobilePay. Hvis ens erhvervskonto kun har en IBAN/SWIFT, kan det betyde, at kunderne er nødt til at bruge en udenlandsk betalingsportal eller bank, hvilket kan være mere besværligt og tidskrævende.
En anden ulempe ved kun at have en IBAN/SWIFT er, at det kan give problemer i forhold til momsregnskabet. Hvis ens virksomhed kun har en IBAN/SWIFT-konto, kan det være svært at adskille de danske og internationale transaktioner fra hinanden, når man skal rapportere momsinformation til SKAT. Det kan føre til fejl i momsregnskabet, som kan medføre bøder og sanktioner fra myndighederne.
Endelig kan det også påvirke virksomhedens troværdighed og image i Danmark at have en udenlandsk bankkonto. Nogle kunder og samarbejdspartnere kan have en præference for at handle med virksomheder, der har en lokal tilstedeværelse og bruger lokale finansielle institutioner. Hvis ens virksomhed kun har en IBAN/SWIFT-konto, kan det give kunderne og samarbejdspartnerne et indtryk af, at virksomheden ikke har en stærk forankring i Danmark.
I det store billede er det dog vigtigt at huske, at der er mange faktorer, der spiller ind, når man vælger en erhvervskonto, herunder behovet for international tilstedeværelse og finansielle tjenester. Hvis ens virksomhed fokuserer på at arbejde på tværs af grænserne og foretager mange internationale transaktioner, kan det give mening at vælge en bank, der tilbyder IBAN/SWIFT-konti. Hvis ens virksomhed primært opererer i Danmark og har mange danske kunder, kan det derimod være mere fordelagtigt at have en dansk registrering og kontonummer.
I sidste ende handler det om at finde den bedste løsning for ens virksomheds specifikke behov og prioriteter.
Indlægget Ulemper ved Erhvervskontoer med IBAN/SWIFT vs. danske kontonummer. blev først udgivet på KontoService.
]]>Indlægget Hvidvaskningsreglerne for banker er blevet ekstremt skærpet de seneste 10 år blev først udgivet på KontoService.
]]>Opdaterede love og regler
I 2010 blev EU’s fjerde hvidvaskningsdirektiv vedtaget, og dette blev implementeret i de fleste europæiske lande i løbet af de følgende år. Direktivet indeholdt en række foranstaltninger til at forhindre hvidvaskning af penge, herunder krav om kundeidentifikation, rapportering af mistænkelige aktiviteter og øget tilsyn med finansielle institutioner. Dette blev senere suppleret med EU’s femte hvidvaskningsdirektiv, som blev vedtaget i 2018, og som indførte yderligere foranstaltninger til at bekæmpe hvidvaskning af penge og finansiering af terrorisme.
Højere bøder og straffe
De seneste 10 år har også set en stigning i bøder og straffe for banker og finansielle institutioner, der overtræder hvidvaskningslovgivningen. Banker kan nu modtage bøder på flere millioner euro for ikke at overholde kravene til rapportering af mistænkelige aktiviteter eller for at have utilstrækkelige kontrolforanstaltninger. Derudover kan enkeltpersoner, der er involveret i hvidvaskningsaktiviteter, også stå over for fængselsstraffe.
Øget tilsyn og kontrol
Som et resultat af de skærpede regler og straffe er tilsynet og kontrollen med finansielle institutioner blevet intensiveret. Myndighederne har øget antallet af inspektioner og undersøgelser af banker og finansielle institutioner for at sikre, at de overholder hvidvaskningsreglerne. Derudover har tilsynsmyndighederne styrket deres samarbejde på tværs af grænserne for at bekæmpe hvidvaskning af penge på internationalt plan.
Større opmærksomhed på nye teknologier
De seneste 10 år har også set en øget opmærksomhed på nye teknologier og deres potentiale til at hjælpe med at bekæmpe hvidvaskning af penge. Blockchain-teknologi, som bruges i kryptovalutaer, har for eksempel potentiale til at øge gennemsigtigheden og reducere risikoen for hvidvaskning af pen
Indlægget Hvidvaskningsreglerne for banker er blevet ekstremt skærpet de seneste 10 år blev først udgivet på KontoService.
]]>Indlægget Kan jeg få en erhvervskonto hvis jeg står i RKI eller har konkurser bag mig? blev først udgivet på KontoService.
]]>Det kan være en udfordring at få en erhvervskonto, hvis man tidligere har haft økonomiske problemer og derfor står i RKI eller har konkurser bag sig. Dette skyldes, at bankerne ofte ser på ens kreditværdighed og økonomiske historik, før de godkender en erhvervskonto. Men bare fordi man har haft økonomiske problemer i fortiden, betyder det ikke nødvendigvis, at man ikke kan drive en succesfuld virksomhed i fremtiden.
Heldigvis er der nu en løsning på denne udfordring. Hos Kontoservice kan vi tilbyde en erhvervskonto til virksomheder, der har haft økonomiske problemer i fortiden. Vi ser ikke kun på virksomhedens økonomiske historik, men også på dens nuværende og fremtidige potentiale. På den måde kan vi hjælpe virksomheder, der tidligere har haft problemer, med at få en erhvervskonto og komme videre.
Hvilken erhvervskonto kan jeg så få?
Det er vigtigt at påpege, at selvom man tidligere har haft økonomiske problemer, så betyder det ikke nødvendigvis, at man vil få disse problemer igen. Måske har man lært af sine fejltagelser og er nu bedre rustet til at drive en sund og succesfuld virksomhed. Hos Kontoservice tror vi på, at alle fortjener en chance for at vise deres potentiale, og derfor tilbyder vi erhvervskontoer til alle virksomheder, uanset deres økonomiske historik.
Du kan bestille alle vores kontopakker, med undtagelse af Dansk+, hvis du står i RKI eller har konkurser bag dig. Du kan bestille ved at trykke HER.
Vores erhvervskontoer er skræddersyet til hver enkelt virksomhed og dens behov. Vi tilbyder forskellige pakker, der passer til både små og store virksomheder, og som kan tilpasses efter behov. Derudover tilbyder vi også en række andre tjenester igennem vores netværk, såsom fakturering, bogføring og betalingsgateway.
Vores mål er at hjælpe virksomheder med at få en god start og fortsætte med at vokse og udvikle sig. Vi tror på, at alle virksomheder fortjener en chance for at vise deres potentiale og deres evne til at drive en succesfuld forretning. Derfor tilbyder vi erhvervskontoer til alle, uanset deres økonomiske historik.
Så hvis du har haft økonomiske problemer i fortiden og har haft svært ved at få en erhvervskonto, så kan du kontakte os hos Kontoservice. Vi vil gerne hjælpe dig med at komme videre og realisere dit potentiale som virksomhedsejer. Vores kontoer er skræddersyet til dine behov og kan hjælpe dig med at drive din virksomhed mere effektivt og rentabelt. Kontakt os i dag og lad os hjælpe dig med at komme videre!
Indlægget Kan jeg få en erhvervskonto hvis jeg står i RKI eller har konkurser bag mig? blev først udgivet på KontoService.
]]>