Indlægget Advarsel: Disse hæveautomater flår dig for penge – og de står overalt i Danmark blev først udgivet på KontoService.
]]>Euronets automater findes ved turist-hotspots, i lufthavne og i sommerhusområder. Det ligner et godt tilbud. Men i virkeligheden risikerer du at betale høje gebyrer, dårlig vekselkurs og skjulte omkostninger – uden at du nødvendigvis opdager det før bagefter.
Høje gebyrer og “gratis” fælder
En test fra Forbrugerrådet Tænk viste allerede i 2018, at Euronet-hæveautomater i Danmark kunne tage op til 30-40 kr. i gebyr bare for at hæve penge. Og fordi de ikke er en del af det danske Dankort-system, behandles transaktionen som en udenlandsk hævning – selv om du står i Danmark. Det betyder, at din egen bank oveni kan opkræve 1-2% i gebyr. Altså en dobbeltregning.
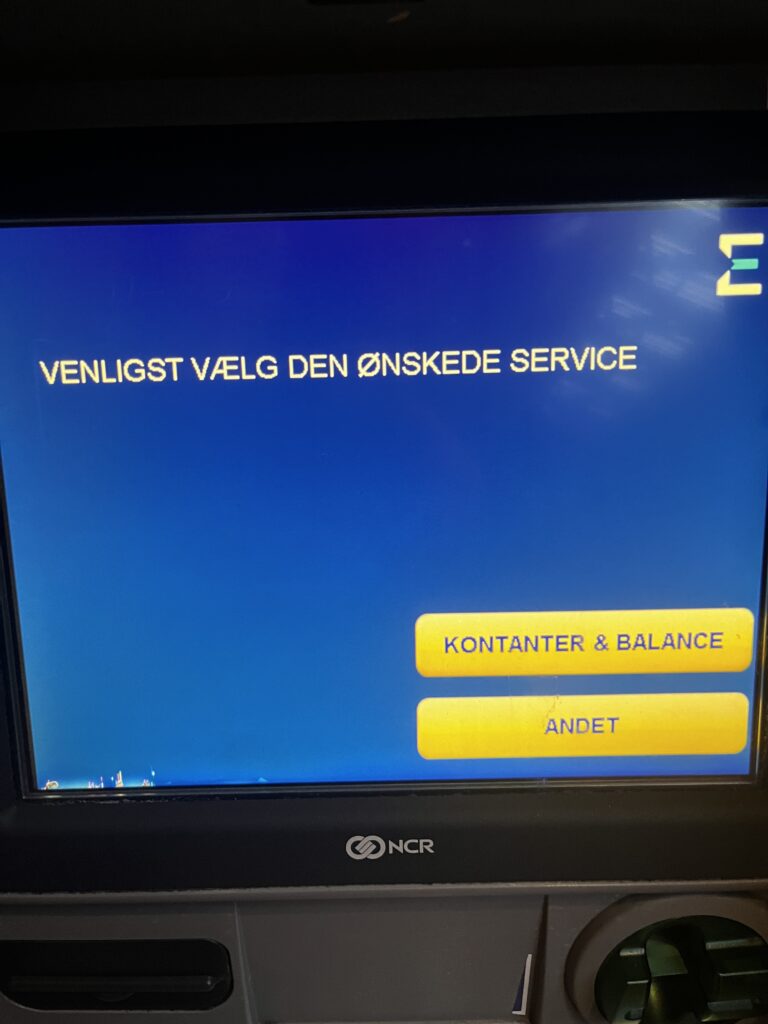
I 2023 begyndte nogle Euronet-automater desuden at præsentere brugeren for en funktion kaldet “Cash and Balance”, hvor man uden at vide det betaler ekstra for at få vist sin saldo, selv om man egentlig bare ville hæve penge. Polske og tjekkiske myndigheder gik ind i sagen, og flere medier kaldte det en “digital turistfælde”.
Vekselkurs-svindel?
Euronet tilbyder også noget, der hedder dynamisk valutaomregning (DCC), hvor du som udenlandsk turist får mulighed for at se beløbet i din egen valuta – f.eks. euro eller pund. Det lyder praktisk. Men bag kulisserne bruger Euronet en dårligere vekselkurs end banken. En undersøgelse fra den hollandske forbrugerorganisation Consumentenbond viste, at en turist kunne miste op til 10 euro på en enkelt hævning i Amsterdam.
EU har endda vedtaget en forordning, der siden 2020 pålægger hæveautomater at vise kursafvigelsen klart – en regel, som blev direkte inspireret af Euronets praksis i centraleuropæiske byer som Prag, Krakow og Wien.
“Gratis” adgang til kontanter? Ikke helt
Euronet markedsfører sine automater som en service i områder, hvor bankerne har lukket deres filialer og automater. Det lyder fair. Men servicen er ikke gratis. Mange borgere og turister føler sig vildledt, fordi automaterne fremstår officielle og diskrete – men i virkeligheden er de private pengemaskiner, der lever af gebyrer og snedige brugergrænseflader.
Københavns Lufthavn, Aarhus Centrum og endda mindre jyske byer har i dag flere Euronet-automater end bankautomater. Og i nogle af dem bliver du ikke advaret tydeligt nok om, hvad det egentlig koster.
Hvad kan du gøre?
- Brug altid bankens egne automater, særligt dem med Dankort-logo.
- Vælg altid at betale i lokal valuta hvis du bruger kort i udlandet – ikke i din egen.
- Undgå “balance check” og tryk aldrig ja til noget, du ikke forstår i farten.
Konklusion
Euronets automater er ikke ulovlige, men de er bygget til at maksimere profit på din uvidenhed. Og med bankernes retræte fra det fysiske Danmark står Euronet klar til at tage over – til en pris.
Så næste gang du ser en “Free ATM”, så husk: Når noget virker for godt til at være gratis, så er det det nok også ikke.
Kilder:
- Forbrugerrådet Tænk (2018), “Hævegebyrer i Danmark”.
- DR/Ritzau via RetailNews (2023), “Private hæveautomater tager over i danske byer”.
- European Commission (2020), “New rules on currency conversion transparency”.
- Consumentenbond (2019), “Cashautomaten in Amsterdam: de verborgen kosten”.
- Financial Times, Reuters og lokale myndighedsudtalelser fra Polen og Tjekkiet (2023-2024).
Indlægget Advarsel: Disse hæveautomater flår dig for penge – og de står overalt i Danmark blev først udgivet på KontoService.
]]>Indlægget Hvad er Banking Circle, og hvordan hjælper de virksomheder? blev først udgivet på KontoService.
]]>Hvad er Banking Circle?
Banking Circle er en finansiel institution, der hjælper virksomheder, banker og betalingsudbydere med at foretage internationale betalinger på en mere effektiv måde. I stedet for at skulle bruge traditionelle banker, som ofte har høje gebyrer og langsomme transaktionstider, kan virksomheder bruge Banking Circle til at overføre penge hurtigt og til en lavere pris.
Hvordan fungerer det?
Traditionelle internationale betalinger går ofte gennem flere mellemled, hvilket betyder, at de både tager tid og koster penge. Banking Circle har derimod bygget sin egen finansielle infrastruktur, der gør det muligt at sende penge direkte mellem virksomheder og kunder uden unødvendige forsinkelser.
Forestil dig, at du har en webshop og sælger varer til kunder i forskellige lande. Med en almindelig bank kan du opleve, at betalingerne tager flere dage at gå igennem, og at banken trækker gebyrer for valutaveksling og overførsler. Banking Circle gør det muligt at modtage betalinger i flere valutaer og overføre dem hurtigt, ofte samme dag, til en meget lavere pris.
Hvem kan bruge Banking Circle?
Banking Circle er særligt nyttigt for:
- E-handelsvirksomheder, der sælger produkter globalt og har brug for hurtige betalinger.
- Fintech-virksomheder, som tilbyder betalingsløsninger og digitale banktjenester.
- Online markedspladser, der har mange sælgere og købere i forskellige lande.
- Banker og finansielle institutioner, der ønsker at forbedre deres egne betalingsløsninger.
Fordele ved Banking Circle
 Hurtige betalinger – Ingen lange ventetider på internationale transaktioner. Lave omkostninger – Undgår høje gebyrer fra traditionelle banker. Flere valutaer – Nem håndtering af betalinger i forskellige valutaer. Sikkerhed og regulering – Overholder strenge finansielle standarder for at sikre trygge transaktioner. Danske reg- og kontonumre – Gennem samarbejde med andre udbydere kan danske virksomheder få et dansk registrerings- og kontonummer, selv når de bruger en udenlandsk bank. Dette gør det lettere at operere lokalt, samtidig med at de drager fordel af internationale finansielle løsninger.
Afslutning
Banking Circle gør det lettere for virksomheder at operere globalt uden de sædvanlige bankproblemer. Ved at tilbyde en hurtigere og billigere betalingsinfrastruktur hjælper de virksomheder med at fokusere på vækst i stedet for at bekymre sig om langsomme betalinger og høje gebyrer.
Uanset om du driver en lille webshop eller en stor fintech-virksomhed, kan Banking Circle være en værdifuld partner for din forretning.
Indlægget Hvad er Banking Circle, og hvordan hjælper de virksomheder? blev først udgivet på KontoService.
]]>Indlægget Verden Vinker Farvel til Danske Kroner blev først udgivet på KontoService.
]]>På den anden side er der stadig mange lande, der gladeligt modtager kontanter i de mere kendte valutaer. Det skyldes, at disse valutaer bruges af flere mennesker rundt omkring i verden, hvilket gør dem nemmere og mere rentable at håndtere. At acceptere velkendte valutaer tiltrækker turister og forretningsfolk, som nemt kan bruge deres penge i landet. Det er en god måde for et land at tjene penge på og gøre det nemmere for folk at besøge.
Kort sagt, mens det kan være svært at bruge danske kroner i nogle lande, er der stadig masser af steder, hvor man nemt kan veksle de mere populære valutaer. Det handler om, hvad der er mest praktisk og økonomisk for både landene og de rejsende.

Indlægget Verden Vinker Farvel til Danske Kroner blev først udgivet på KontoService.
]]>Indlægget I England forsvinder kontanterne blev først udgivet på KontoService.
]]>En af de største udfordringer ved at kontanter forsvinder fra det engelske samfund er, at det kan marginalisere nogle dele af befolkningen. Ældre, hjemløse og de med dårlig kredit kan have svært ved at få adgang til varer og tjenester, hvis de kun kan betale med kort. Derudover kan nogle mennesker føle sig mere komfortable med kontanter og finde det svært at tilpasse sig en kontantfri tilværelse.
Ud over den sociale påvirkning kan kontantfrie butikker også påvirke små virksomheder og lokale samfund. Kontanter giver små virksomheder fleksibilitet til at håndtere betalinger, der ikke nødvendigvis er store nok til at retfærdiggøre de høje gebyrer, der er forbundet med kortbetaling. Hvis en butik kun accepterer kort, kan det medføre, at nogle kunder vælger at købe et andet sted, hvor de kan bruge kontanter. Dette kan have en negativ indvirkning på en butiks omsætning og overlevelse.
Endelig er der også bekymring omkring sikkerheden ved kortbetaling. Mens teknologien er blevet mere avanceret og sikkerheden er blevet styrket, er der stadig risiko for svindel og datatyveri. Hvis en butik udelukkende accepterer kortbetaling, kan det forstærke denne risiko og udsætte både forretningsejere og kunder for potentielle problemer.
I sidste ende er det vigtigt, at vi ikke overser de potentielle negative konsekvenser ved at kontanter forsvinder fra det engelske samfund. Mens kontantfri betaling kan være bekvemt og sikkert, er det vigtigt at overveje de sociale, økonomiske og sikkerhedsmæssige implikationer for både forretningsejere og kunder. En mere afbalanceret tilgang, der giver mulighed for både kontant og kortbetaling, kan være nødvendig for at sikre, at alle dele af samfundet kan få adgang til de varer og tjenester, de har brug for.
Det er også vigtigt at bemærke, at mens kontanter forsvinder fra det engelske samfund, er det stadig lovligt for forretninger at afvise kontanter i Storbritannien. Dette er i modsætning til Danmark, hvor det er ulovligt for en forretning at afvise kontanter som betaling. I Danmark er det et krav, at en forretning skal kunne tage imod betaling i kontanter, og det kan resultere i bøder, hvis en forretning nægter kontanter som betaling.
I England er det dog stadig tilladt for forretninger at afvise kontanter og kun tage imod kortbetaling. Dette kan skyldes, at den engelske regering har fokus på at fremme digitalisering og reducere antallet af kontanter i omløb. Samtidig kan det også give fordele for forretningsejere, da det kan være mere bekvemt og mindre risikabelt at håndtere kortbetalinger i forhold til kontanter.
Selvom det er lovligt for forretninger at afvise kontanter i Storbritannien, er det stadig vigtigt at overveje de potentielle konsekvenser og ulemper ved at gøre det. At tage imod både kontanter og kortbetalinger kan være en mere afbalanceret tilgang og sikre, at alle kunder har adgang til de varer og tjenester, de har brug for, uanset deres betalingspræferencer.
Indlægget I England forsvinder kontanterne blev først udgivet på KontoService.
]]>Indlægget Sådan tilknytter du en udenlandsk erhvervskonto som NemKonto. blev først udgivet på KontoService.
]]>- Log ind på nemkonto.dk med dit NemID.
- Klik på fanen “Tilknytning af konto” og vælg “Udenlandsk bankkonto” i dropdown-menuen.
- Indtast dit IBAN-nummer, og vælg derefter din bank fra listen over SEPA-tilknyttede banker. Hvis din bank ikke er på listen, kan du ikke tilknytte den som din NemKonto.
- Udfyld og underskriv en “Erklæring om ansvar og bankoplysninger”. Du kan downloade denne erklæring fra nemkonto.dk.
- Scan eller tag et billede af erklæringen og din officielle ID (pas eller kørekort).
- Upload dokumenterne til NemKonto-ordningen på nemkonto.dk.
- NemKonto vil derefter behandle din ansøgning, og hvis alt er i orden, vil din udenlandske bankkonto blive tilknyttet som din NemKonto. Det kan tage op til fem hverdage at behandle din ansøgning.
Bemærk, at du kun kan tilknytte en udenlandsk bankkonto som din NemKonto, hvis banken er en SEPA-tilknyttet bank. Derudover skal du være opmærksom på eventuelle gebyrer eller andre omkostninger, som din bank kan pålægge dig i forbindelse med brugen af NemKonto-ordningen.
Indlægget Sådan tilknytter du en udenlandsk erhvervskonto som NemKonto. blev først udgivet på KontoService.
]]>